最近看到宁沪高速H股比A股溢价8%,港股作为一个比较有效的市场,同样的公司一般都比A股便宜很多,H股比A股溢价还是不常见的情况,于是大概看了一下公司的财务数据,发现这公司真是一头现金奶牛,但自2001年在A股上市以来,投资回报却很差 。
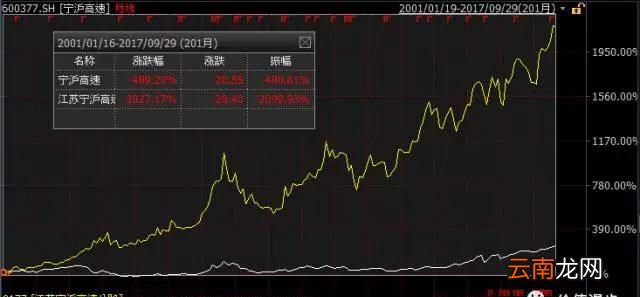
自2001年以来,宁沪高速在港股涨了20倍,而同样的宁沪高速在A股的涨幅不到5倍 。
文章插图
这是为什么?答案在最后揭晓 。
公司的核心业务:
据公司官网:
公司成立于1992年8月,注册资本人民币50.38亿元,是江苏省唯一的交通基建类上市公司 。
公司主要从事投资、建设、经营和管理沪宁高速公路及本集团拥有或参股的江苏省境内的收费公路,并发展该等公路沿线的客运及其他辅助服务业(包括加油、餐饮、购物、汽车维修、广告及住宿等) 。
公司核心业务是收费路桥的投资、建设、营运和管理 。除沪宁高速外,公司还拥有宁常高速、 镇溧高速、锡宜高速、无锡环太湖公路、宁连公路、锡澄高速、广靖高速、江阴大桥、苏嘉杭、 常嘉高速等位于江苏省内的收费路桥全部或部分权益 。
公司的经营区域位于中国经济最具活力的长江三角洲地区,公司所拥有或参股路桥项目是连接江苏省东西及南北陆路交通大走廊,活跃的经济带来了交通的繁忙 。本公司核心资产沪宁高 速连接上海、苏州、无锡、常州、镇江、南京 6 个大中城市 。
(公司的业务具备很强的护城河和垄断地位)
1997 年 6 月 27 日发行12.22 亿股H股在联交所上市 。
2001 年 1 月 16 日发行 1.5 亿股 A 股在上交所上市 。
公司建立一级美国预托证券凭证计划(ADR)于 2002 年 12 月 23 日生效,在美国场外市场进行买卖 。
(公司股票在A股、港股、美股都可交易)
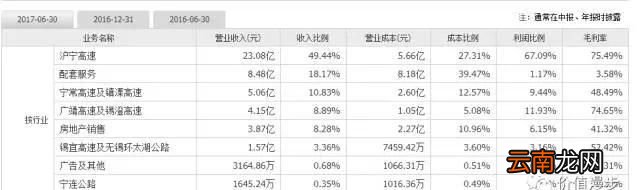
2017年上半年公司各项业务占收入比例:
文章插图
沪宁高速收费收入几乎占公司营业收入的一半,公司各项业务毛利润率极高 。
自2001年上市以来,公司的主要财务表现:
营业收入从2001年的16亿元增长到2016年的92亿元,年均增长率为12.79%,但最近六年公司营业收入增速放缓,只有3.38% 。
公司净利润从2001年的7.81亿元增长到2016年的 33.46亿元,年均净利润增长率为13.14% 。
公司的业绩通常会受到经济周期的影响,在2008、2012年等年份,公司业绩下降 。
公司净资产收益率ROE2001-2006年间平均为6%,2007年之后平均为13% 。
资产负债率自上市以来年均为28.21%
自上市以来年均销售毛利率为57.01%
自上市以来年均销售净利润率为34.84%
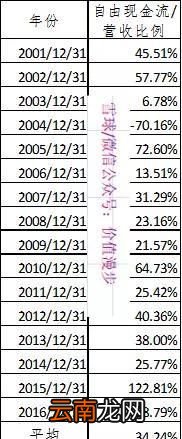
公司创造现金流的能力异常强大,每年的经营现金流都远远超过每股收益 。并且自由现金流占营收的比例高到令人难以置信(看了很多公司的财报,没见过这么高的,通常这个比例达到5%就是创造现金流很强的公司咯)
文章插图
2001-2016年期间公司共创造净利润295亿元,现金分红总额221亿元,股利支付率高达74.89% 。
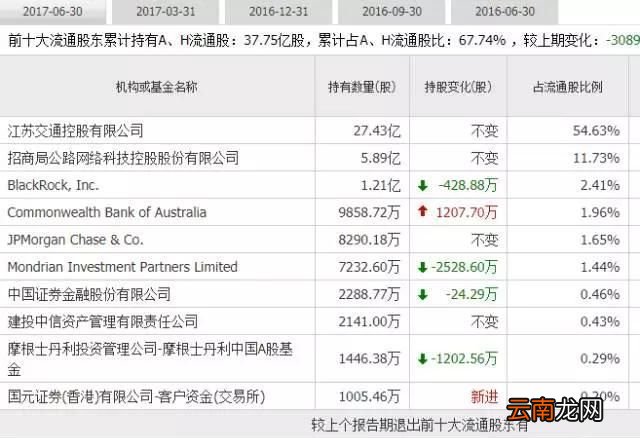
这样的现金奶牛公司也是外资机构的最爱,鉴于公司目前估值略高,外资股东进行了减持
文章插图
处于经济发达地区的高速公路具备很强的护城河、竞争优势及垄断地位,除非将来科技发展到人们不再通过道路出行,公司业务才会有危机,当然这一切需要在公司经营有方的前提下 。
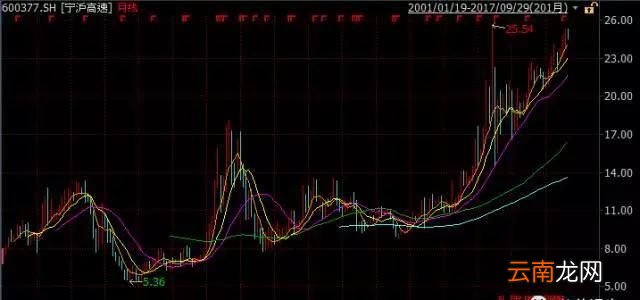
但是好公司不等于投资者买了就能获得好的投资回报 。公司2001年在A股上市,发行市盈率高达35.9倍,上市后不久随着股价上涨,市盈率曾经高达80倍,公司业绩虽然不错,但多年来一直在消化高估值,股价也无法随着业绩增长而合理上涨 。
文章插图
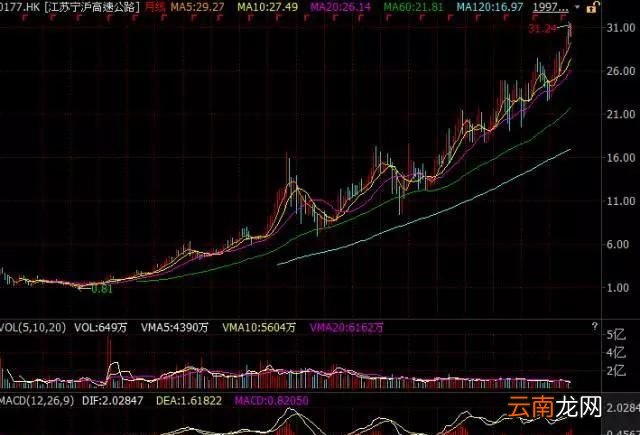
而在港股上市的沪宁高速H股股价涨幅则基本和公司业绩增长同步 。
文章插图
2001年A股股价为H股的7.5倍,之后AH溢价逐渐减小,直到2017年H股相对A股溢价8% 。
港股作为一个相对自由的资本市场,价值投资更为有效,公司的业绩和估值基本匹配,因此同一个公司在港股的股价必须基本和公司业绩表现一致 。不管公司多么优秀,如果估值过高都不具备投资价值,高估值股票/新股最好不要买,否则只能获得非常一般甚至比较差的投资业绩 。
【宁沪高速公路公司投资价值如何啊】对于A股和H股同时上市的公司,通常H股的估值更低,但最近的宁沪高速是H股股价溢价8%,当然港股目前处于牛市,估值略高 。
- 宁娶从良女不娶翻墙妻是什么意思
- 宁德时代总部在哪里
- 宁波站和宁波东站是一个站吗 宁波站和宁波东站一样吗
- 宁夏回族节日
- C897-爱之初体验
- 宁缺毋滥的同义词 与宁缺毋滥相近的词语
- 沪深300交易软件有哪些
- 将相王侯宁有种乎什么意思 将相王侯宁有种乎的出处
- 宁波是几线城市2018
- 朋友知己宁缺毋滥什么意思