有效的控制应遵循哪些原则
文章插图
1、反映计划要求:控制的目标是为了实现计划,控制是实现计划的保证 。
2、直接控制:主管人员及下属的工作质量越高,对所负担的职务越能胜任,也就越能觉察偏差,及时采取预防措施 。
3、控制关键点:为了进行有效的控制,要根据各种计划来衡量工作绩效时,有关键意义的因素 。
4、关注例外:例外原则对例外的关注,不应仅仅依据偏差的大小而定,还必须考虑相应的工作或标准的重要性 。
5、控制趋势:控制趋势的关键在于从现状中揭示倾向,特别是在趋势刚显露苗头时就敏锐地觉察到 。
进行有效控制需要遵循哪些原则?有效控制应遵循的基本原则
1、反映计划要求 。控制的目标是为了实现计划,控制是实现计划的保证 。为实现每一项计划所进行的控制工作有很大的不同,都需要按不同计划的特殊要求和具体情况来设计 。控制工作是考虑到各种计划的特点,就越能更好地发挥作用 。
2、直接控制 。主管人员及下属的工作质量越高,对所负担的职务越能胜任,也就越能觉察偏差,及时采取预防措施,于是越不需要进行间接控制,从而减少偏差的发生及进行间接控制的费用 。
3、控制关键点 。为了进行有效的控制,需要特别注意在根据各种计划来衡量工作绩效时有关键意义的那些因素 。控制住了关键点,也就控制住了全局 。同时,在控制工作中强调关键点的控制也是提高控制工作效率的要求 。
4、关注例外 。例外原则对例外的关注,不应仅仅依据偏差的大小而定,还必须考虑相应的工作或标准的重要性,即强调例外必须跟关键点结合起来,关键点上的例外偏差是最应予以重视的 。
5、控制趋势 。要使控制有效,控制变化趋势则显得非常重要 。控制趋势的关键在于从现状中揭示倾向,特别是在趋势刚显露苗头时就敏锐地觉察到 。《企业内部控制基本规范》的通知
第四条 企业建立与实施内部控制,应当遵循下列原则:
(一)全面性原则 。内部控制应当贯穿决策、执行和监督全过程,覆盖企业及其所属单位的各种业务和事项 。
(三)制衡性原则 。内部控制应当在治理结构、机构设置及权责分配、业务流程等方面形成相互制约、相互监督,同时兼顾运营效率 。
(四)适应性原则 。内部控制应当与企业经营规模、业务范围、竞争状况和风险水平等相适应,并随着情况的变化及时加以调整 。
(五)成本效益原则 。内部控制应当权衡实施成本与预期效益,以适当的成本实现有效控制 。
简述有效控制的基本要求1、反映计划要求 。控制的目标是为了实现计划,控制是实现计划的保证 。为实现每一项计划所进行的控制工作有很大的不同,都需要按不同计划的特殊要求和具体情况来设计 。控制工作是考虑到各种计划的特点,就越能更好地发挥作用 。
2、组织适宜 。控制还必须反映组织结构的类型和状况 。组织结构是控制工作的依据 。控制工作只有适应组织结构并由健全的组织结构来保证,才能够顺利进行 。
3、控制关键点 。为了进行有效的控制,需要特别注意在根据各种计划来衡量工作绩效时有关键意义的那些因素 。控制住了关键点,也就控制住了全局 。同时,在控制工作中强调关键点的控制也是提高控制工作效率的要求 。
4、关注例外 。例外原则对例外的关注,不应仅仅依据偏差的大小而定,还必须考虑相应的工作或标准的重要性,即强调例外必须跟关键点结合起来,关键点上的例外偏差是最应予以重视的 。
5、控制趋势 。要使控制有效,控制变化趋势则显得非常重要 。控制趋势的关键在于从现状中揭示倾向,特别是在趋势刚显露苗头时就敏锐地觉察到 。
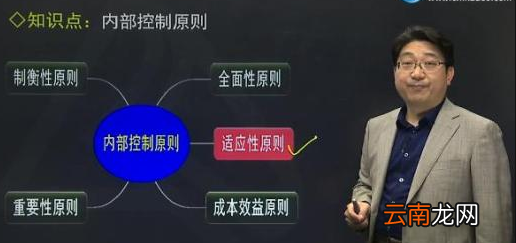
企业建立并实施内部控制应遵循哪些原则1、企业、行政事业单位建立与实施内部控制,均应遵循全面性原则、重要性原则、制衡性原则和适应性原则 。此外,企业还应遵循成本效益原则 。
(1) 全面性原则 。内部控制应当贯穿决策、执行和监督的全过程,覆盖各种业务和事项,实现对经济活动的全面控制 。
(3) 制衡性原则 。企业内部控制应当在企业治理结构、机构设置及权责分配、业务流程等方面形成相互制约、相互监督,同时兼顾运营效率 。行政事业单位内部控制应当在单位内部的部门管理、职责分工、业务流程等方面形成相互制约和相互监督 。
(4) 适应性原则 。企业内部控制应当与企业经营规模、业务范围、竞争状况和风险水平等相适应,并随着情况的变化及时加以调整 。行政事业单位内部控制应当符合国家有关规定和单位的实际情况,并随着外部环境的变化、单位经济活动的调整和管理要求的提高,不断修订和完善 。
(5) 成本效益原则 。企业内部控制应当权衡实施成本与预期效益,以适当的成本实现有效控制 。
2、企业建立与实施有效的内部控制,应当包括下列要素:
(1)内部环境 。内部环境是企业实施内部控制的基础,一般包括治理结构、机构设置及权责分配、内部审计、人力资源政策、企业文化等 。
(2)风险评估 。风险评估是企业及时识别、系统分析经营活动中与实现内部控制目标相关的风险,合理确定风险应对策略 。
(3)控制活动 。控制活动是企业根据风险评估结果,采用相应的控制措施,将风险控制在可承受度之内 。
(4)信息与沟通 。信息与沟通是企业及时、准确地收集、传递与内部控制相关的信息,确保信息在企业内部、企业与外部之间进行有效沟通 。
(5)内部监督 。内部监督是企业对内部控制建立与实施情况进行监督检查,评价内部控制的有效性,发现内部控制缺陷,应当及时加以改进 。
文章插图
扩展资料:
控制作用
内部控制主要是指内部管理控制和内部会计控制,内部控制系统有助于企业达到自身规定的经营目标 。随着社会主义市场经济体制的建立,内部控制的作用会不断扩展 。目前,它在经济管理和监督中主要有以下作用:
1、提高会计信息资料的正确性和可靠性
2、保证生产和经营活动顺利进行
3、保护企业财产的安全完整
4、保证企业既定方针的贯彻执行
5、为审计工作提供良好基础
参考资料:
、
【有效的控制应遵循哪些原则,进行有效控制需要遵循哪些原则?】
- 七大洲四大洋分别指什么 七大洲四大洋的占比
- 微信的账单怎么快速删除
- 蓑毛的意思是什么 蓑毛的意思是什么意思简短
- 蜜蜡是什么 蜜蜡是怎么来的
- 数列的极限与数列收敛的关系
- 身份证的数字代表什么
- 爱莲说中莲花的品质 爱莲说中莲花的美好之处
- 海尔Z1000M和海尔Z8000的比较
- 蜗牛吃什么 蜗牛怎么养
- 苹果iPhone发送最后的位置功能的开启方法